高島屋の株価急落はなぜ起きた?好業績の裏に潜む死角と今後の買い時
老舗百貨店大手の高島屋が発表した最新決算を機に、マーケットでは想定外の売りが先行し、株価が急落する事態となりました。「インバウンド需要の好調や富裕層消費の追い風を受けて業績は上向いているはずなのに、なぜ急激に売られるのか」と困惑した個人投資家も少なくありません。
表面上の増収増益ニュースに惑わされると、機関投資家が張り巡らせた冷徹な売買ロジックを見落とすことになります。今回の急落劇は、単なる一時的な需給の乱れにとどまらず、百貨店ビジネスが直面する構造的な転換点と、過熱しすぎた市場期待の反動が複雑に絡み合った結果です。本稿では、数字の裏に隠された下落の真相と今後のシナリオを徹底分析します。
📌 【この記事の重要ポイントまとめ】
- 要点1:好決算発表にもかかわらず株価が急落した主因は、市場コンセンサスに届かなかった保守的な通期計画と「材料出尽くし感」にある。
- 要点2:為替の円高シフトに伴う免税売上の伸び悩みや、インバウンド特需のピークアウト懸念が機関投資家の利益確定売りを加速させた。
- 要点3:株価急落によって高島屋の配当利回りや株主優待の実質的な妙味は向上しており、下値支持線での反発余地が注目されている。
【市場のサプライズ】高島屋決算発表の直後に株価が急落した決定的な背景
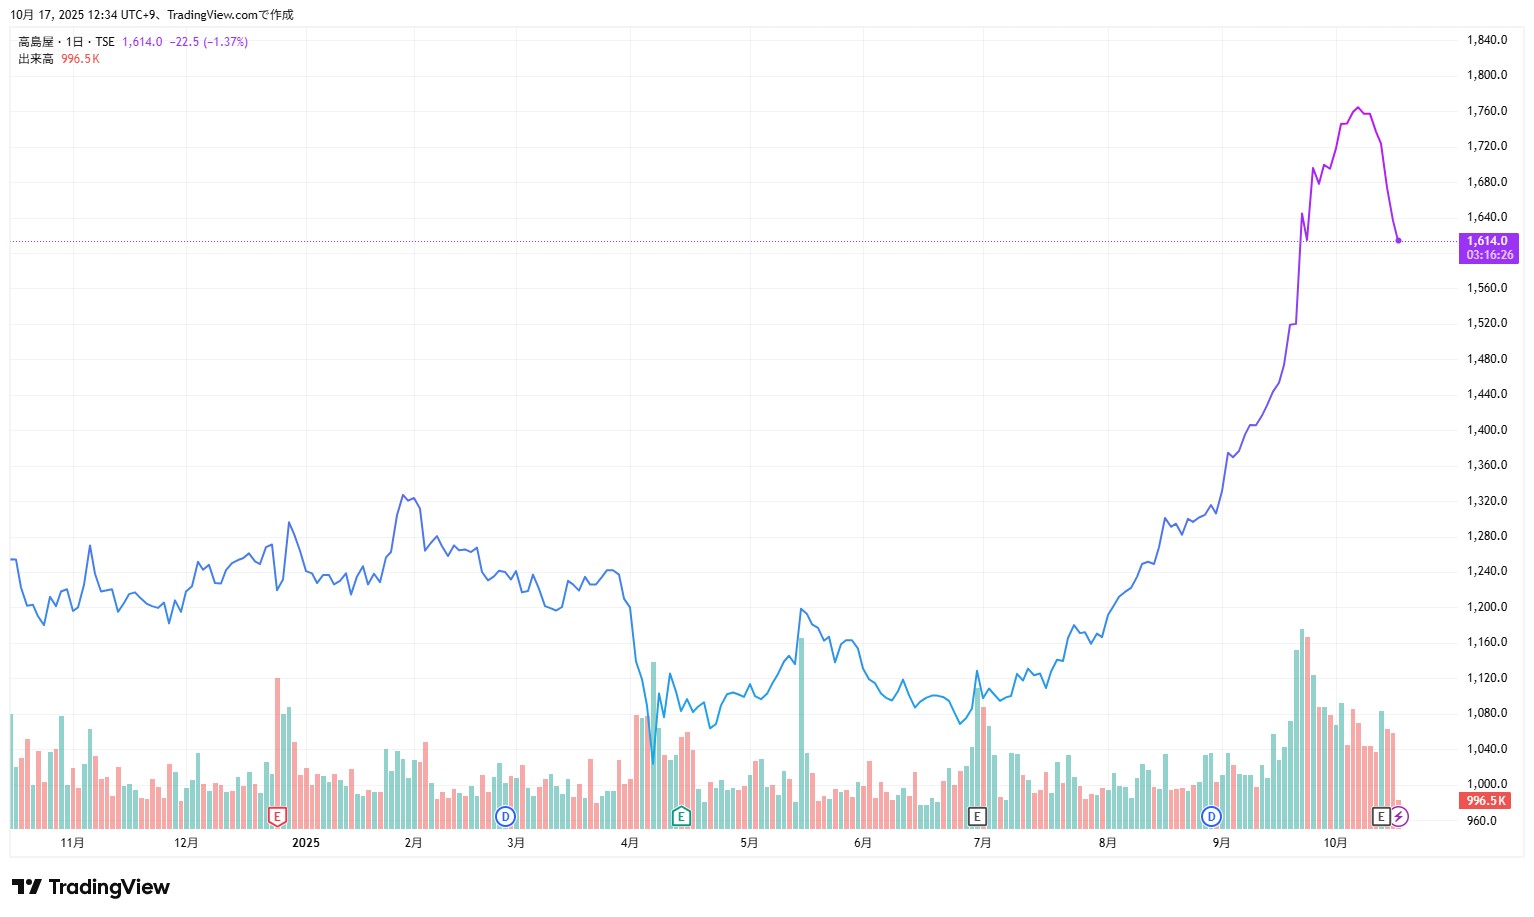
多くの個人投資家が首を傾げたのが、高島屋決算発表の内容そのものは決して悪くなかったという点です。営業利益は前年同期を上回り、本業の百貨店事業は堅調そのものに見えました。それにもかかわらず、決算発表翌日の寄り付きから大口の売り注文が殺到し、株価は急落の憂き目に遭いました。
下落の引き金を引いたのは、会社側が提示した慎重すぎる高島屋業績予想です。株式市場では「好業績は織り込み済み」と捉えられており、アナリストが描いていた強気なコンセンサス予想を会社側のガイダンスが下回った瞬間、失望売りに転じました。ハードルを極限まで引き上げていたマーケットにとって、無難な通過は事実上の「未達」とみなされた格好です。
さらに、直近の株価上昇局面で積み上がっていた信用買い残の重さも拍車をかけました。短期的な値上がり益を狙っていたレバレッジ資金が一斉に手仕舞いに動いたことで、株価の下落がさらなるロスカットを誘発する負のスパイラルに陥りました。
インバウンド需要の剥落と円高影響|免税売上減少がもたらした構造変化
急落の根底にある最大の懸念材料が、インバウンド需要剥落への警戒感です。これまで百貨店各社の業績を力強く牽引してきた訪日外国人による爆買いは、為替の歴史的な円安トレンドに大きく依存していました。しかし、為替相場が円高方向へと転換の兆しを見せるなかで、外国人観光客の購買意欲に明確な変化が生じています。
特に打撃となったのが、単価の高いハイブランドや高級時計などを中心とする免税売上減少の兆候です。円高影響が直撃したことで割安感が薄れ、訪日客1人あたりの購買単価が頭打ちを迎えました。「数量は増えても客単価が伸びない」という構造的な限界を察知したスマートマネー(機関投資家)が、真っ先に利益確定のボタンを押した背景がここにあります。
また、訪日客の消費スタイルが「モノ消費」から「コト消費」へとシフトし続けている点も無視できません。百貨店の店頭で高額商品を買い漁るフェーズは終わりを告げつつあり、かつてのインバウンドバブルを前提とした利益成長モデルに疑問符が付き始めています。
三越伊勢丹との株価比較から見えてくる百貨店セクター下落の連鎖
今回の下落は高島屋単独の失速にとどまらず、百貨店セクター下落という業界全体の潮流に巻き込まれた側面を持ちます。同業他社とのベンチマークとして欠かせない三越伊勢丹株価比較を行うと、両者のビジネスモデルの違いと市場からの視線が鮮明に浮かび上がります。
三越伊勢丹ホールディングスは伊勢丹新宿本店を筆頭に国内富裕層の外商顧客基盤が極めて厚く、インバウンド比率が高まりつつも国内顧客の盤石さで高い利益率を維持してきました。対する高島屋は、東神開発を軸としたショッピングセンター(SC)開発や不動産事業、さらにはシンガポールやベトナムなどの海外拠点を抱える多角的なポートフォリオを強みとしています。
しかし今回の局面では、その多角化が裏目に出ました。百貨店セクター全体にインバウンド一服の逆風が吹き荒れるなか、海外事業のコスト増などが重石となり、ディフェンシブな選別買いの対象から外れてしまったのです。セクター全体に対する海外投資家の資金引き揚げの波に抗えず、セクター内で連鎖的な売りが膨らみました。
テクニカル分析と高島屋株価チャート|下値支持線とアナリストの目標株価
急落の全貌を把握するためには、需給とチャートの節目を確認しておく必要があります。日足・週足の高島屋株価チャートを検証すると、それまで保たれていた25日移動平均線および75日移動平均線を大商いを伴って明確に下抜けました。テクニカル面では典型的な「トレンド転換」のシグナルが点灯した状態です。
急激な調整を受けて、主要証券各社は相次いで投資判断の再評価を実施しました。一部のアナリストは高島屋目標株価を引き下げ、免税売上の鈍化と国内既存店売上の伸び悩みを織り込む動きを見せています。一方で、「中長期的なファンダメンタルズに対して株価の下落ピッチが速すぎる」として、割安圏への突入を指摘する声も少なくありません。
当面の下値目処としては、過去に強力なもみ合いを形成した週足ベースの200日移動平均線付近が意識されます。信用期日の到来による需給整理が進むまでは荒い値動きが予想されますが、テクニカルな売られすぎ指標(RSIの低水準など)は反発のエネルギーが蓄積されつつあるサインとも読み取れます。
高島屋の配当利回りと株主優待の価値|個人投資家にとっての「買い時」
株価の急落は既存株主にとって痛手である一方、新規で参入を狙う個人投資家にとっては魅力的なエントリーチャンスを作り出しています。株価の下落によって高島屋配当利回りは相対的に上昇し、インカムゲイン狙いの投資妙味が増しているためです。
さらに見逃せないのが、個人投資家から圧倒的な支持を集める高島屋株主優待の存在です。保有株数に応じて贈呈される「株主優待カード」は、高島屋各店での買い物が10%割引(一部対象外あり、限度額は保有株数による)になるという極めて実用性の高い優待内容を誇ります。
年間で一定額以上の買い物を高島屋で行う実需層にとっては、配当金と優待割引額を合算した「実質総合利回り」は株価下落によって大幅に跳ね上がります。業績の急激な赤字転落といったカタストロフィックなシナリオが否定される限り、優待目当ての個人買いが株価の下支えとして機能する局面が近づいています。
百貨店株の今後の見通し|インバウンド頼みからの脱却と次なる成長ドライバー
中長期的な百貨店株見通しを占ううえで鍵となるのは、「脱インバウンド依存」を果たせるかどうかです。過去数年間の好調さは為替の追い風に助けられた側面が強く、外部環境の急変に耐えうる筋肉質な収益基盤の再構築が急務となっています。
高島屋の強みは、国内富裕層向けの「外商サロン」を通じたパーソナルな提案力と、玉川高島屋S・Cなどに代表される質の高い商業ディベロッパー機能の融合です。マス向けの免税品販売が減速しても、資産効果で購買力を維持する国内の真の富裕層をどれだけ囲い込めるかが勝敗を分けます。
また、東南アジアを中心とした海外店舗の収益改善や、OMO(オンラインとオフラインの融合)による外商DXの進展も今後のカタリストになり得ます。一時的なショック安を消化した後は、為替に左右されない「本質的な稼ぐ力」を市場がどう評価するかが株価回復のスピードを決定づけます。
【高島屋 株価 急落 理由】に関するよくある質問(FAQ)
Q1:好業績を発表したのになぜ高島屋の株価は急落したのですか?
A1:市場の事前期待(コンセンサス)が非常に高かったのに対し、会社側の公表した通期業績予想が慎重であったため、「好材料出尽くし」と受け取られたことが最大の要因です。また、為替の円高シフトを背景とした免税売上のピークアウト懸念が重なり、機関投資家の利益確定売りを加速させました。
Q2:急落した今、高島屋株は買い時と言えますか?
A2:優待利用を前提とする長期保有目的の個人投資家にとっては、株価下落によって総合利回りが向上しており、打診買いを検討しやすい水準です。ただし、チャート上では移動平均線を下回るなど短期的な調整トレンドが継続しているため、底打ちのサインを確認しながら時間分散を図るのが賢明です。
Q3:円高が進むと高島屋の業績にはどのようなマイナス影響がありますか?
A3:主にインバウンド顧客の購買単価下落と免税売上高の減少として現れます。外国人観光客にとって日本国内での高級品購入の割安感が薄れるため、これまで業績を牽引してきた高額商品の売れ行きが鈍化するリスクがあります。
まとめ:株価急落は一時的な調整か?冷静に見極めたい投資判断の基準
高島屋の株価急落は、インバウンド狂騒曲に沸いた百貨店相場が正常化へ向かう過程で起きた必然的なリセットと言えます。数字上の好調さに隠れていた為替感応度や期待値のズレが浮き彫りになり、市場はよりシビアに企業の持続可能性を値踏みし始めました。
しかし、高島屋が培ってきた暖簾の価値、国内富裕層との強固なネットワーク、そしてSC開発を中心とした不動産価値が損なわれたわけではありません。市場のセンチメントが悲観に傾いているときこそ、冷静に配当利回りや優待価値を吟味し、次の成長サイクルを見極める好機となります。 (出典: 高島屋 株価 急落 理由(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
