FPCペット保険に悪い口コミ?保険金が下りない噂の真相と後悔の理由
ペットの長寿化と高度医療の普及に伴い、医療費の備えとしてペット保険への加入が当たり前となった2026年現在。数ある選択肢の中でも、業界最安水準の保険料で支持を集めているのが「FPCペット保険(フリーペットほけん)」です。月々の負担を抑えたい飼い主から絶大な人気を誇る一方で、ネット上の掲示板やSNSでは不穏な噂も絶えません。
検索窓に並ぶ「保険金が下りない」「窓口精算ができなくて不便」「入って後悔した」といった手厳しい口コミの数々。火のない所に煙は立たないと言いますが、果たしてそれらの悪評は事実なのでしょうか。本稿では、契約者が直面したトラブルの事例や約款の落とし穴を取材し、悪い口コミの背景にある決定的な理由を余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「保険金が下りない」というトラブルの大半は、待機期間中の発症や補償対象外の病気、加入前の既往症に関する認識不足から生じている。
- 要点2:動物病院の会計時に保険証を提示するだけの「窓口精算」に非対応であり、一度全額を立て替えて領収書を揃える請求手続きが不満の最大の要因。
- 要点3:若年期の保険料は極めて割安な一方、シニア期の値上げ推移や更新時の審査条件を理解せずに加入すると後悔に直結する。
【真相解明】「保険金が下りない」「窓口精算不可」という噂の正体
FPCペット保険の評判を調べる際、最も多くの飼い主を不安にさせるのが「いざという時に保険金が下りなかった」という告発めいた口コミです。しかし、保険会社が正当な理由もなく支払いを拒絶することは法律上あり得ません。問題の本質は、契約者が想定していた補償範囲と約款上の免責事項との間に生じた大きなギャップにあります。
代表的な要因が、加入直後に設定されている「待機期間」です。FPCペット保険では、契約開始から一定期間内に発症した病気(特にガンなどの重度疾患)については補償の対象外となります。このルールを知らずに受診した結果、「支払いを断られた」と不満を募らせるケースが後を絶ちません。また、加入前に一度でも動物病院で相談したことのある症状を告知していなかった場合、告知義務違反とみなされて保険金が支払われない事例も頻発しています。
さらに不満の声を増幅させているのが、動物病院での「窓口精算」に一切対応していない点です。大手損保では診察券感覚で保険証を見せれば自己負担分(3割や5割)のみの支払いで済みますが、FPCでは一度動物病院の窓口で高額な治療費を全額立て替えなければなりません。急な手術で20万円〜30万円の一時的な出費を強いられた飼い主から「こんなはずではなかった」と不満が噴出する構図が定着しています。
契約後に後悔する理由とは?FPCペット保険の決定的なデメリット
低価格を武器にするFPCペット保険ですが、安易にコストだけで選んだ飼い主が「契約を後悔した」と漏らす背景には、いくつかの構造的な制約が存在します。検討段階で必ず押さえておくべきデメリットは以下の通りです。
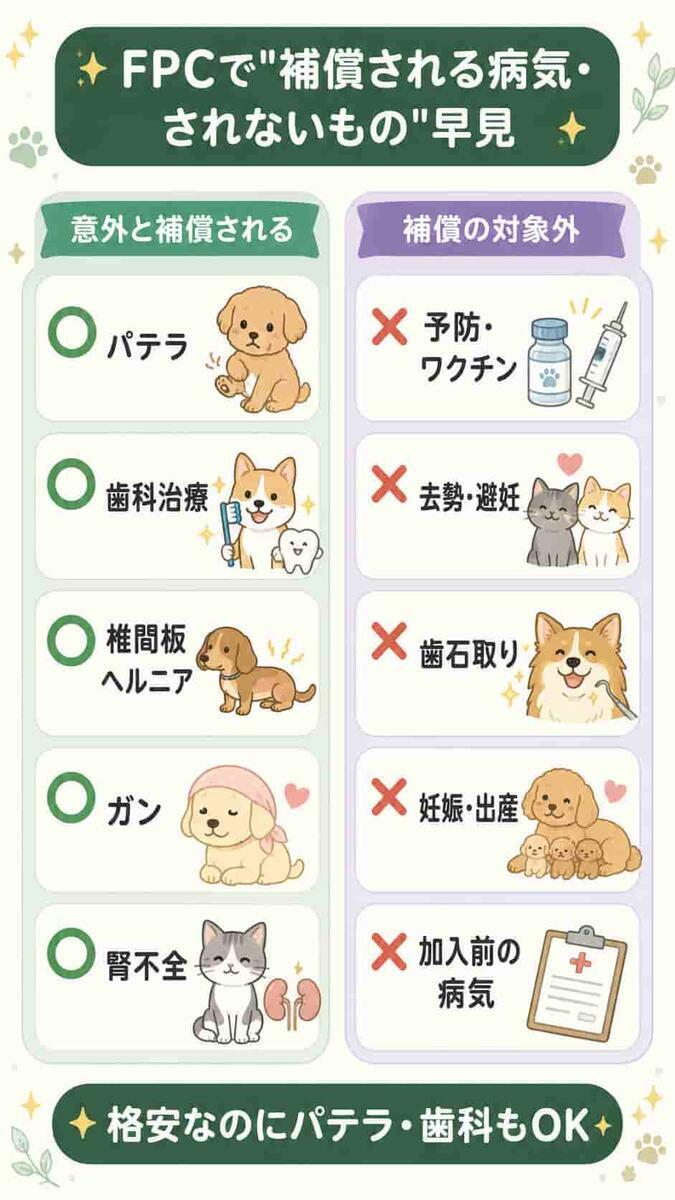
まず筆頭に挙げられるのが、補償対象外となる病気や処置の範囲です。ペット保険全般に言えることですが、避妊・去勢手術やワクチン接種などの予防医療は補償されません。加えて、FPCでは歯周病や歯石除去といった「歯科治療」、パテラ(膝蓋骨脱臼)などの関節疾患、先天性の異常について補償が制限または対象外となるケースがあります。これらは小型犬や猫で極めて発症率が高いトラブルであるため、診断を受けてから補償されない現実を知り、強いショックを受ける加入者が目立ちます。
次に、1日あたり・年間の「補償限度額と限度日数」の縛りです。プランによって異なりますが、通院・入院・手術それぞれに1日あたりの支払い限度額(通院1日最大12,500円など)と、年間の利用可能日数(通院年間最大30日など)が厳密に定められています。高度先端医療による1回数十万円規模の手術や長期の通院を余儀なくされた場合、自己負担額が予想以上に膨らんでしまう点がデメリットとして挙げられます。
高齢期に跳ね上がる?保険料値上げの推移と終身更新条件のリアル
「加入当初は月々1,000円台と破格の安さだったが、年齢とともに値上げされて維持が苦しくなった」という声も散見されます。FPCペット保険は、年齢が上がっても保険料の上がり方が比較的緩やかであることをセールスポイントにしていますが、シニア期(特に12歳以上)に達すると段階的に保険料は上昇します。
ペット保険の収支構造上、病気のリスクが跳ね上がるシニア期に保険料が高くなるのは避けられません。問題は、飼い主側が「ずっと若年期と同じ感覚で維持できる」と誤解したまま加入してしまう点です。10歳を超えてからの値上げ幅に驚き、他社への乗り換えを検討しても、その年齢では持病があるために他社の新規引き受け審査を通過できないという袋小路に陥るパターンが典型的な失敗例です。
さらに注視すべきは、契約の「終身更新条件」の運用実態です。原則としてFPCは終身更新が可能と謳っていますが、約款上「保険金の支払い状況や過年度の利用頻度」によって、翌年度の更新時に特定の病気を補償から外す「特定疾病不担保」の条件が付加されたり、最悪の場合は更新限度額が引き下げられたりするリスクを孕んでいます。病気になった途端に翌年の補償を狭められたと感じるユーザーが、ネット上に怒りの口コミを書き込む要因となっています。
加入時の落とし穴!審査落ちの原因と後日請求手続きのリアルな手間
申し込めば誰でも入れるわけではありません。FPCペット保険の「引き受け審査」において、審査落ちとなる飼い主も一定数存在します。主な理由は以下の2点に集約されます。
1つ目は、既往症(過去にかかった病気)の告知内容です。悪性腫瘍、糖尿病、腎不全、てんかんなどの慢性疾患の診断歴がある場合、新規加入の審査を通過するのは困難を極めます。仮に軽微な皮膚炎や外耳炎であっても、完治していない状態での申し込みは引き受け不可、もしくは「その部位を補償対象外とする条件付き加入」となるケースが一般的です。
2つ目は、加入時の年齢制限です。新規加入できる年齢上限(通常は猫・小型犬で8歳11か月までなど)を1日でも過ぎてしまうと、機械的に門前払いを食らうことになります。
無事に加入できた後も、飼い主の前に立ちはだかるのが「後日請求手続きの手間」です。現在は公式アプリや専用WEBページから診療明細書を撮影してアップロードするデジタル請求が主流になりつつありますが、明細書に記載された病名や治療内容の不備による再提出要請は頻繁に発生します。「書類を出してから口座に入金されるまで数週間から1か月近く待たされる」というタイムラグは、家計管理において小さくないストレスとなります。
【徹底比較】アニコム・アイペット・FPCの違いと選ぶべき飼い主の条件
ペット保険市場の二大巨頭である「アニコム損保」「アイペット損保」、そして「FPCペット保険」の決定的な違いはどこにあるのでしょうか。主要な比較軸を整理しました。
| 比較項目 | FPCペット保険 | アニコム損害保険 | アイペット損害保険 |
|---|---|---|---|
| 月々の保険料 | 極めて安い(業界最安水準) | やや高め | 標準〜やや高め |
| 精算方法 | 後日請求のみ(窓口精算不可) | 対応動物病院で窓口精算可能 | 対応動物病院で窓口精算可能 |
| 請求の簡便さ | アプリ/WEB/郵送(立て替え必須) | 保険証提示でその場で完了 | 保険証提示でその場で完了 |
| 付帯サービス | シンプル(最小限) | 腸内フローラ測定など充実 | 各種優待サービスあり |
| 向いている人 | 「月々の固定費を徹底的に削りたい人」 | 「多少高くても利便性と安心を買いたい人」 | 「窓口精算を重視し、手軽さを求める人」 |
比較から明白な通り、FPCは「付帯サービスや窓口精算の手軽さを削ぎ落とす代わりに、保険料の安さを極限まで追求したダイレクト型モデル」です。動物病院にかかる頻度が少なく、万が一の手術や突発的な出費に備えて固定費をミニマムに抑えたい人にはベストな選択肢となります。一方で、「病院の窓口で面倒な手続きをしたくない」「多少保険料が高くても手厚いサポートが欲しい」と考える人は、最初からアニコムやアイペットを選ぶのが賢明です。
ネットの反応まとめ|契約者の生々しい評判と満足している人の声
SNSや口コミサイトに投稿された、FPCペット保険に対するリアルな利用者の声を収集・分類しました。賛否両論のコントラストがくっきりと分かれています。
【ネガティブな口コミ・後悔の声】
「大きな手術をして一時金で30万円を立て替えた。お金がない時期だったのでカードの引き落とし日までヒヤヒヤした。やっぱり窓口精算できる保険にすればよかった。」
「明細書の病名記載が曖昧だという理由で、書類の再提出を求められた。病院に再度足を運んで書いてもらう手間がかかり、給付金の振り込みまで1か月半もかかった。」
「愛犬が慢性疾患になってしまい、毎月通院するようになったら年間の通院限度日数(30日)をあっという間に使い切ってしまった。」
【ポジティブな口コミ・満足している声】
「他社と比べて月々の保険料が圧倒的に安い。年間で数万円の節約になっているので、立て替え払いの手間くらいは全く苦にならない。」
「アプリからの明細書アップロード請求が意外と簡単だった。領収書を撮って送るだけで、2週間後にはしっかり振り込まれていたので満足している。」
「健康な時期が長く、ほとんど病院に行かない我が家の猫にはピッタリ。掛け捨てでも家計の負担にならない絶妙な価格設定がありがたい。」
このように、不便さを「安い保険料とのトレードオフ」として納得して割り切れているか否かが、満足度を分ける決定的な境界線となっています。
【fpcペット保険 悪い口コミ】に関するよくある質問(FAQ)
Q1:なぜFPCペット保険は「保険金が下りない」と言われるのですか?
A1:約款に定められた免責事項(待機期間中の発症、加入前からの既往症、歯科治療やパテラなど補償対象外の疾患)に該当し、保険金が支払われなかった事例がSNS等で拡散されているためです。正当な補償範囲内の傷病であれば、規定通りに保険金は支払われます。
Q2:将来的に窓口精算に対応する予定はないのでしょうか?
A2:現時点で窓口精算導入の予定は発表されていません。全国の動物病院と精算システムを提携・維持するには莫大な運用コストがかかるため、FPCはそのコストを削減することで業界最安水準の保険料を維持しています。窓口精算を導入すれば保険料の値上げに直結するため、今後も後日精算スタイルが継続される見込みです。
Q3:持病が見つかったら、翌年の更新時に審査落ち(更新拒否)になりますか?
A3:原則として終身での契約更新が可能ですが、慢性疾患を発症した場合、翌年度の契約からその疾患が補償対象外となる「特定部位・疾病不担保」の条件がつくリスクがあります。また、利用状況によっては更新条件の変更を提示される場合があるため、継続時の条件規定については契約約款を必ず確認しておく必要があります。
まとめ:安さの裏にある割り切りを理解し、納得の選択を
FPCペット保険に寄せられる悪い口コミの深層を掘り下げると、その多くは商品自体の瑕疵というよりも、「契約前のリサーチ不足」と「サービスの割り切りに対する認識不足」から生じるミスマッチであることが浮き彫りになります。
窓口精算の利便性を捨て、自己資金での立て替えと請求の手間を受け入れられるのであれば、FPCが提供する保険料の安さは家計にとって強力な味方となります。しかし、高額な医療費を立て替える余裕がない方や、細かな免責事項を気にせず手厚い補償を受けたい方にとっては、後悔の種になりかねません。愛犬・愛猫の年齢や健康状態、そしてご自身の家計事情を天秤にかけ、納得のいく保険選びを完結させてください。 (出典: fpcペット保険 悪い口コミ(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
