実家暮らしで家にいくら入れるべき?平均相場と年代別の納得ルール
社会人として実家で暮らし続けるなかで、避けて通れないのが「毎月、家にいくらお金を入れるべきか」という問題です。物価高や光熱費の高騰が家計を直撃する現在、学生時代と同じ感覚で生活費を一切入れずに暮らしていると、親世代の負担は想像以上に重くなります。とはいえ、自分の将来に向けた貯蓄も確保しなければならず、少なすぎれば気まずい空気になり、多すぎれば手元にお金が残らないというジレンマに直面する人は少なくありません。
ネット上のアンケートや公的データを紐解くと、世間の平均相場や「親が納得する金額」には明確な基準が存在します。手取り額や年代ごとのバランスを誤ると、家庭内で無用な摩擦を生む原因にもなりかねません。親子関係を良好に保ちながら、確実な資産形成を両立させるための現実的な境界線を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:実家暮らしで家に入れる金額の全国平均は月額3万〜5万円、新社会人のスタートラインは2万〜3万円が主流。
- 要点2:無理のない適正水準は「手取りの約20%」であり、食費や光熱費の高騰分を補う意識が親子円満の鍵を握る。
- 要点3:単にお金を渡すだけでなく、家事分担や自立に向けた貯蓄計画を家族と共有することが決定的なトラブル防止策となる。
【平均相場のリアル】実家暮らしで家に入れるお金は月いくらが正解か?
民間金融機関やリサーチ会社が実施した社会人実家暮らし世帯への調査によると、家に入れている金額の全体平均は月額3万5,000円〜4万円前後に集中しています。ボリュームゾーンとして最も多い回答は「3万円」で全体の約35%、次いで「5万円」が約25%を占めており、この2つの金額が事実上の世間標準です。
ただし、この数字はあくまで全体の平均値にすぎません。年齢やキャリアのステージによって求められる負担額は異なります。例えば、就職したばかりの新社会人は実家にいくら入れるべきかという点については、初任給の手取りがまだ少ないことや仕事道具・スーツなどの初期出費がかさむ背景から、月額2万〜3万円からスタートするケースが大半です。家庭によっては「最初の1〜2ヶ月は生活に慣れることを優先し、夏のボーナス以降から毎月定額を入れる」という柔軟な取り決めをしている例も目立ちます。
一方で、20代半ばから後半にかけて昇給し、経済的余力が生まれてくる実家暮らし20代の相場は月額3万〜4万円へとシフトします。さらに、キャリアの中堅層となる実家暮らし30代の生活費負担としては、月額5万円以上を納めるのが一般的な礼儀とみなされる傾向が強まります。30代になると親世代も定年退職を迎えて年金生活に入っているケースが増えるため、子ども側が単なる「生活費の分担」を超えて「親への支援」に近い役割を果たす場面が出てくるためです。
【手取り額・年代別一覧表】負担割合と生活費内訳のシミュレーション
家に入れる金額を決定する際、最もトラブルを防ぎやすい指標が「手取り収入に対する割合」です。固定額で決め打ちしてしまうと、残業代の変動や病気による休職時に支払いが苦しくなります。基本の黄金比率は手取り月収の約20%を目安に設定すると、生活費と貯蓄のバランスが崩れません。
| 手取り月収・対象層 | 実家に入れる金額の目安 | 実質的な生活費内訳(内訳想定) | 一人暮らしとのコスト差・編集部の見解 |
|---|---|---|---|
| 手取り15万〜18万円 (新社会人・20代前半) | 20,000円〜30,000円 (手取りの約15〜17%) | 食費補助:15,000円 水道光熱費:10,000円 日用品費:5,000円 | 一人暮らしでは家賃だけで5万〜7万円が消えるため、月あたり約8万〜10万円の固定費圧縮が可能。まずは生活基盤を固める時期。 |
| 手取り20万〜24万円 (20代中盤〜後半) | 30,000円〜40,000円 (手取りの約15〜20%) | 食費補助:20,000円 水道光熱費:12,000円 通信・雑費:8,000円 | 平均相場に合致する最も摩擦が起きにくい水準。浮いた資金で月5万〜7万円の貯蓄・投資を確実に継続すべき段階。 |
| 手取り25万〜29万円 (30代前半など) | 40,000円〜50,000円 (手取りの約17〜20%) | 居住費相当:20,000円 食費補助:20,000円 水道光熱費:10,000円 | 親世代の家計負担を明確にカバーできる金額。単なる居候ではなく、世帯の共同維持者としての責任が求められる。 |
| 手取り30万円以上 (30代後半・役職者) | 50,000円〜70,000円 (手取りの約20%前後) | 家賃相当分:30,000円 生活インフラ費:25,000円 親への仕送り:15,000円 | 一人暮らしの生活水準に匹敵する貢献度。親の年金受給状況に応じ、名目上の生活費に加えて仕送りの要素を含めるのが妥当。 |
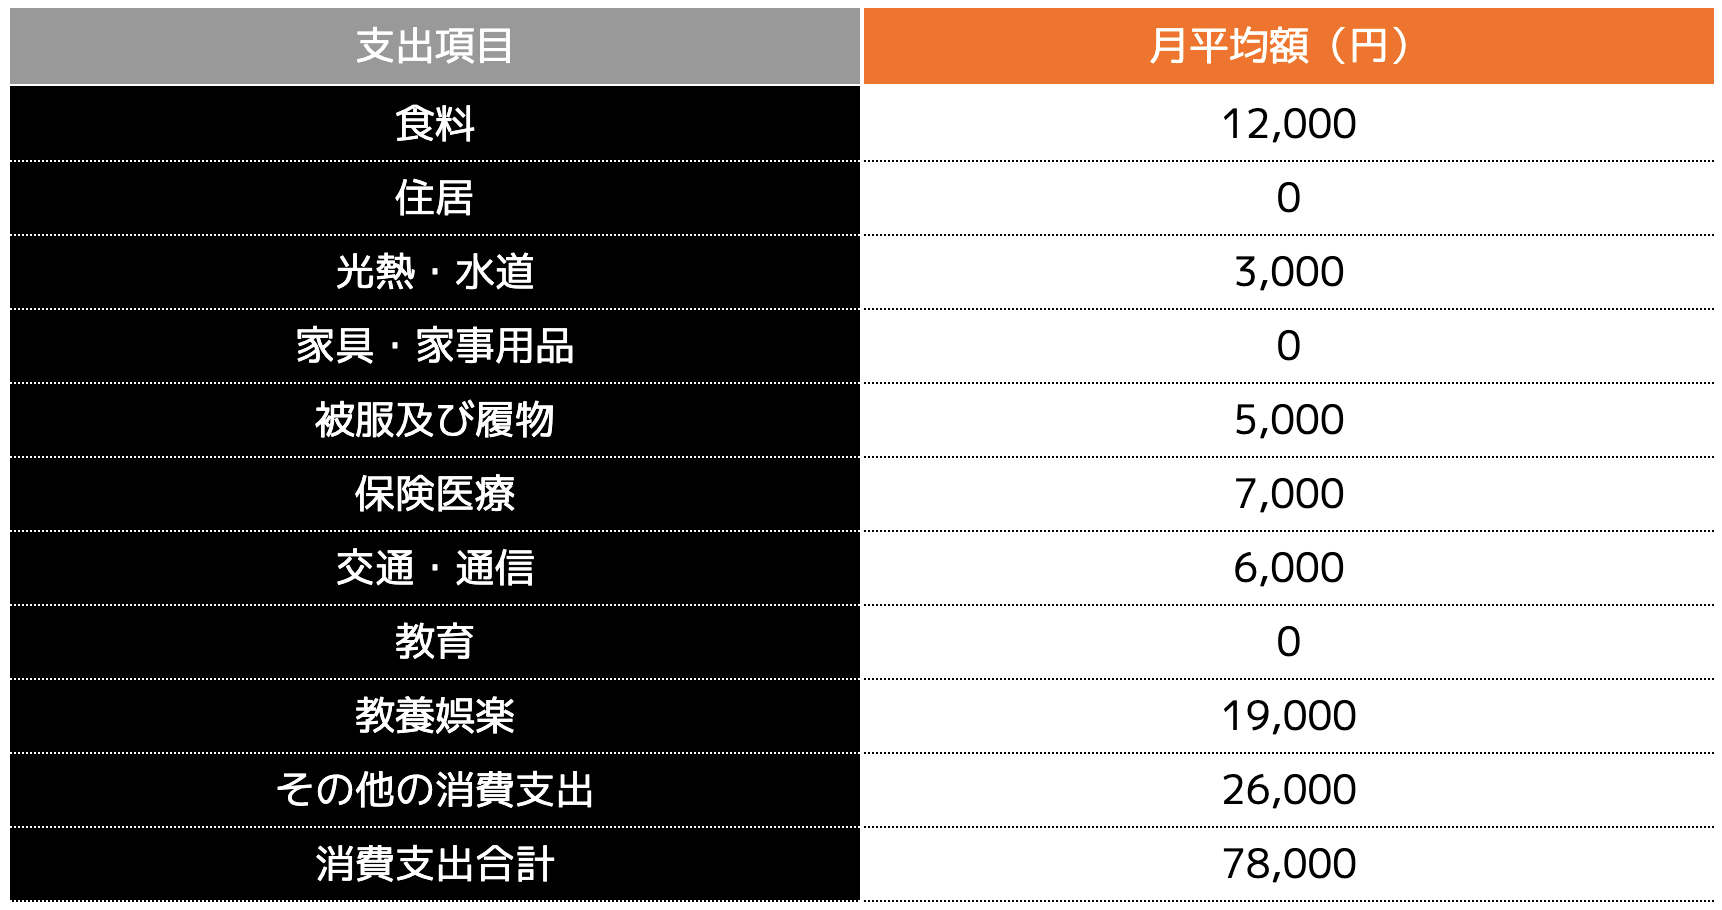
総務省の「家計調査」をベースに単身世帯の数値を算出すると、一人暮らしでかかる家賃相場を含む生活費平均は、都市部で月額14万〜17万円程度に達します。一方、実家暮らしであれば月3万〜5万円を家に入れ、さらに自身の携帯代や保険料を払ったとしても、支出の総額は7万〜9万円程度で収まります。つまり、実家に一定額を納めていても、一人暮らしに比べて毎月6万〜8万円前後のアドバンテージを享受している計算になります。
【実態検証】「少なすぎて気まずい」現場の声と家庭内トラブルの深層
SNSやネット掲示板、家庭内トラブルの相談事例を調査すると、「お金の金額そのもの」よりも「渡し方とコミュニケーションの不備」によって生じる親子間の亀裂が目立ちます。実際に現場で起きている代表的な摩擦パターンを整理しました。
「光熱費の値上がり」を直撃された親世代の無言のプレッシャー
近年のエネルギー価格高騰により、世帯全体の電気代・ガス代は数年前に比べて明確に跳ね上がっています。特に在宅勤務が定着した社会人の場合、日中も自室でエアコンやパソコンをフル稼働させるため、実家の光熱費は一段と跳ね上がります。現場の親世代からは、次のような不満が頻繁に聞かれます。
「月2万円入れてくれているが、電気代と水道代の請求書を見ただけでその金額がほぼ吹き飛ぶ。食事も毎晩用意しているのに、食費の足しにすらなっていない」(50代・母親の証言)
子ども側は「学生時代から少し足した2万円」を払って義務を果たした気になっていても、親側から見れば「赤字の居候」状態になっているという認識の乖離が、家庭内の冷え切った空気の主因となっています。
金額よりも「お金の渡し方」に滲み出る誠意の差
もう一つの決定的な摩擦要因は、支払いのルーズさです。給料日に自分から封筒に入れて「今月もありがとう」と手渡すのと、親から「今月のお金はまだ?」と催促されてから嫌そうに口座へ振り込むのとでは、親が受ける印象は雲泥の差です。毎月催促される親のストレスは想像以上に大きく、これが「精神的な自立ができていない」という不満へと発展します。
一般に知られていない盲点とネットの誤解|「実家にお金を入れない理由」の功罪
ネット上の議論では、時折「実家暮らしならお金を入れないほうが効率的」「親にお金を渡すくらいなら全額投資に回すべき」といった極論が散見されます。しかし、この主張には見落としてはならない重大な盲点が存在します。
「貯蓄優先だから入れない」の9割は資産形成に失敗する
実家にお金を入れない理由として最も多く挙げられるのが、「結婚資金や住宅購入の頭金を貯めるため」という名目です。一見すると極めて合理的な主張に思えますが、実態は大きく異なります。生活費の痛みを日常的に感じていない人は、無意識のうちに財布の紐が緩み、趣味や交際費、ブランド品などの消費に手取りを浪費しがちです。
実際の相談現場でも、実家に1円も入れずに「貯金している」と主張していた若年層が、数年後にフタを開けてみると手取り額の10%程度しか貯まっていなかったという事例が後を絶ちません。強制的に月3万〜5万円を拠出する規律が身についていない人は、自活に必要なコスト感覚そのものが麻痺してしまうリスクを孕んでいます。
「親が勝手に貯金してくれている」という甘えの危険性
「渡したお金を親が使わずに、子どもの名義で別口座に貯めてくれている」という美談も耳にします。確かにそのような善意を持つ親は実在しますが、それを最初から期待してあてにするのは本末転倒です。親の老後資産に余裕がない場合、受け取った生活費は日々の補填として完全に消費されます。親の家計状況を確かめもせず「どうせ貯めてくれているだろう」と思い込んでいると、将来親の介護費用が必要になった段階で深刻な資金難に直面します。
【プロの結論】円満に暮らせる人・今すぐ一人暮らしを始めるべき人の特徴
実家暮らしを続けるべきか、それとも家を出るべきかの判断は、支払う金額の多寡だけでなく、自立に向けた姿勢と家庭内での立ち位置によって分かれます。
実家暮らしを継続して資産を伸ばせる人の条件
- 実家暮らし貯金額の目安として、毎月の手取りの30%〜40%以上を確実に先取り貯蓄へ回せている人
- お金を入れるだけでなく、ゴミ出し、風呂掃除、共有スペースの片付けなど、日常の家事労働の2〜3割を能動的に負担している人
- 実家を出る明確な期限(「〇歳まで」「貯金〇〇万円達成時」「結婚時」など)を定め、家族に宣言している人
今すぐ実家を出て一人暮らしを始めるべき人の特徴
- 実家に月3万円以上を入れることに強い抵抗感や損得勘定を抱いてしまう人
- 親からの生活態度に関する注意に対して苛立ち、頻繁に口論へ発展している人
- 食事の用意や洗濯、掃除を完全に親に依存し、食材の相場や光熱費の仕組みを把握していない人
家事や生活インフラの管理をすべて親に丸投げしたままの実家暮らしは、単にお金を節約しているのではなく「親の無償労働を搾取している状態」に他なりません。このコスト感覚が抜け落ちている場合は、少々手元の貯蓄スピードが落ちたとしても、一人暮らしを始めて生活の全工程を自力で回す経験を積むほうが長期的な人生設計においてはるかにプラスに働きます。
親子関係を壊さない「実家生活費ルール」の決め方
これから実家にお金を入れ始める、あるいは現在の金額を見直す場合は、感情論を排した客観的なルール作りが欠かせません。後々のトラブルを回避するための手順は次の通りです。
- 家族会議で世帯の固定費を可視化する:直近3ヶ月分の電気代、ガス代、水道代、食費のレシートを突き合わせ、自分を含めた1人あたりの平均消費額を算出します。数字を共有することで「なぜこの金額が必要なのか」という納得感が生まれます。
- ボーナス月の扱いを明確化する:毎月の固定額とは別に、夏・冬のボーナス時に「臨時費用」として数万円を追加で渡すか、あるいは旅行や外食をご馳走する形にするかをあらかじめ決めておきます。
- 家事分担とトレードオフにする:手取りが低くどうしても十分な金額を入れられない新人のうちは、「その代わり土日の食事作りと週3回の風呂掃除を担当する」といった労働提供で補填する合意を取り付けます。
- 1年ごとの定期見直しを設定する:昇給や転職、親の退職など、状況の変化に応じて金額を再設定するタイミング(例:毎年の契約更新月)をあらかじめ合意しておきます。
【実家暮らしで家にいくら入れる?】に関するよくある質問(FAQ)
Q1:ボーナスが出たときは、普段の生活費に加えて追加でお金を入れるべきですか?
A1:必須ではありませんが、ボーナスごとに手取りの10%程度(3万〜5万円)を追加で渡すか、あるいは「家電の買い替え費用を負担する」「家族で少し良い外食に行く」といった形で還元する人が多いです。まとまった現金を渡すのに抵抗がある場合でも、親孝行の名目で日頃の感謝を行動で示すと非常に喜ばれます。
Q2:親から「お金はいらないから全部貯金しなさい」と言われた場合は、本当に0円で甘えていいですか?
A2:言葉通りに受け取って完全に0円で過ごすのは避けるのが賢明です。親が受け取りを固辞する場合は、「将来のための資金として親名義ではなく自分名義の専用口座に月3万〜5万円を確実に積み立てる姿を見せる」か、「お米やお肉などの定期便を自宅に送る」「固定資産税の時期に一部を負担する」など、生活に直結する現物支給で還元するのがスマートな落としどころです。
Q3:兄弟姉妹が同居している場合、入れる金額は完全に同じにするべきですか?
A3:原則として年齢や収入に関わらず「同居している大人1人あたりの基本負担額」は揃えるのが家庭内トラブルを防ぐ鉄則です。兄が5万円で弟が2万円といった差をつけると、兄弟間および親子の間で不公平感が鬱積します。手取りに大きな開きがある場合のみ、基本額は一律3万円とした上で、高収入の側が自主的に通信費などの特定インフラを肩代わりする形をとるのが円満の秘訣です。
まとめ:家族間のモヤモヤを解消する最適な落としどころ
実家暮らしにおいて家に入れるお金は、単なる「家賃と食費の精算」ではありません。自立した大人として家族の共同生活を支えるための意思表示であり、親に対する最低限のリスペクトを示す道具でもあります。
世間の平均値である月3万〜5万円(手取りの約20%)をひとつの基準としながら、家庭ごとの光熱費や食費の現状を踏まえて誠実に話し合うことが、後々の気まずさを解消する最短ルートです。浮いた固定費の恩恵を自覚し、明確な貯蓄目標を持ちながら家族と心地よい距離感を保つことこそが、実家暮らしのメリットを最大化させる唯一の方法です。 (出典: 実家 暮らし いくら 入れる(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
