独身に生命保険はいらない?無駄と言われる真相と2026年の最適解
「独身なら生命保険に入る必要はまったくない」「独身の保険加入は保険会社の養分になるだけだ」――ネット上やSNSのマネー界隈では、このような極論が飛び交っています。扶養家族がいない独身者にとって、数千万円単位の死亡保障が無駄であることは紛れもない事実です。しかし、その言説を鵜呑みにして「完全な無保険」のまま放置していると、予期せぬ病気やケガで一瞬にして経済的困窮へ追い込まれる落とし穴が存在します。
2026年現在の医療現場では、入院日数の短期化と通院治療へのシフト、そして高額な先進医療や自由診療の選択肢拡大が一段と進んでいます。単身世帯が増加の一途をたどる今、独身者が本当に備えるべきリスクとは何なのか。巷に溢れる噂の真相を解き明かし、無駄な出費を徹底的に削ぎ落としながら自分自身を守り抜くための最新防衛策を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:独身に多額の死亡保険は原則不要だが、病気やケガで働けなくなった際の「生活費の破綻リスク」は既婚者以上に重い。
- 要点2:公的医療保険の高額療養費制度は優秀だが、差額ベッド代や先進医療費、長期療養時の収入減(傷病手当金の期限切れ)までは救済できない。
- 要点3:2026年の独身者は「月額数千円の掛け捨て医療・就業不能保障」に絞り込み、貯蓄型や過剰な死亡保障は全解約して新NISA等へ資金を回すのが最も合理的である。
【真相解明】「独身に生命保険はいらない」と断言される3つの決定的理由
ネット上で「独身の生命保険は無駄」と強く主張される背景には、極めて論理的かつ冷徹な経済合理性があります。保険会社が長年アピールしてきた「万が一への手厚い備え」というフレーズは、主に配偶者や子どものいるファミリー層を前提に作られたビジネスモデルだからです。独身者が死亡保険を不要と切り捨ててよい根拠は、以下の3点に集約されます。
第1に、死亡時に経済的打撃を受ける扶養家族が存在しない点です。遺族の生活費や子どもの教育費を遺す必要がない以上、数千万円の保険金を遺す経済的理由は皆無と言えます。第2に、独身死亡保険の受取人設定における制度上の制約です。多くの生命保険会社では、死亡保険金の受取人を「配偶者または2親等以内の血族」に限定しています。親がすでに高齢または他界しており、兄弟姉妹とも疎遠である場合、受取人の指定そのものが形骸化し、保険金を残す相手がいない事態に直面します。
第3に、割高な保険料を払い続けることによる機会損失の大きさです。毎月1万〜2万円もの保険料を旧来型の終身保険や養老保険に投じるくらいであれば、その資金を現金預金や流動性の高い資産運用に回したほうが、生前の自由な選択肢を格段に広げられます。独身生命保険いらない理由として語られる主張の多くは、「他人のために大金を遺す必要がない」という前提において完全に正論なのです。
【実態データ比較】独身の保険料相場と公的制度でカバーできる限界ライン
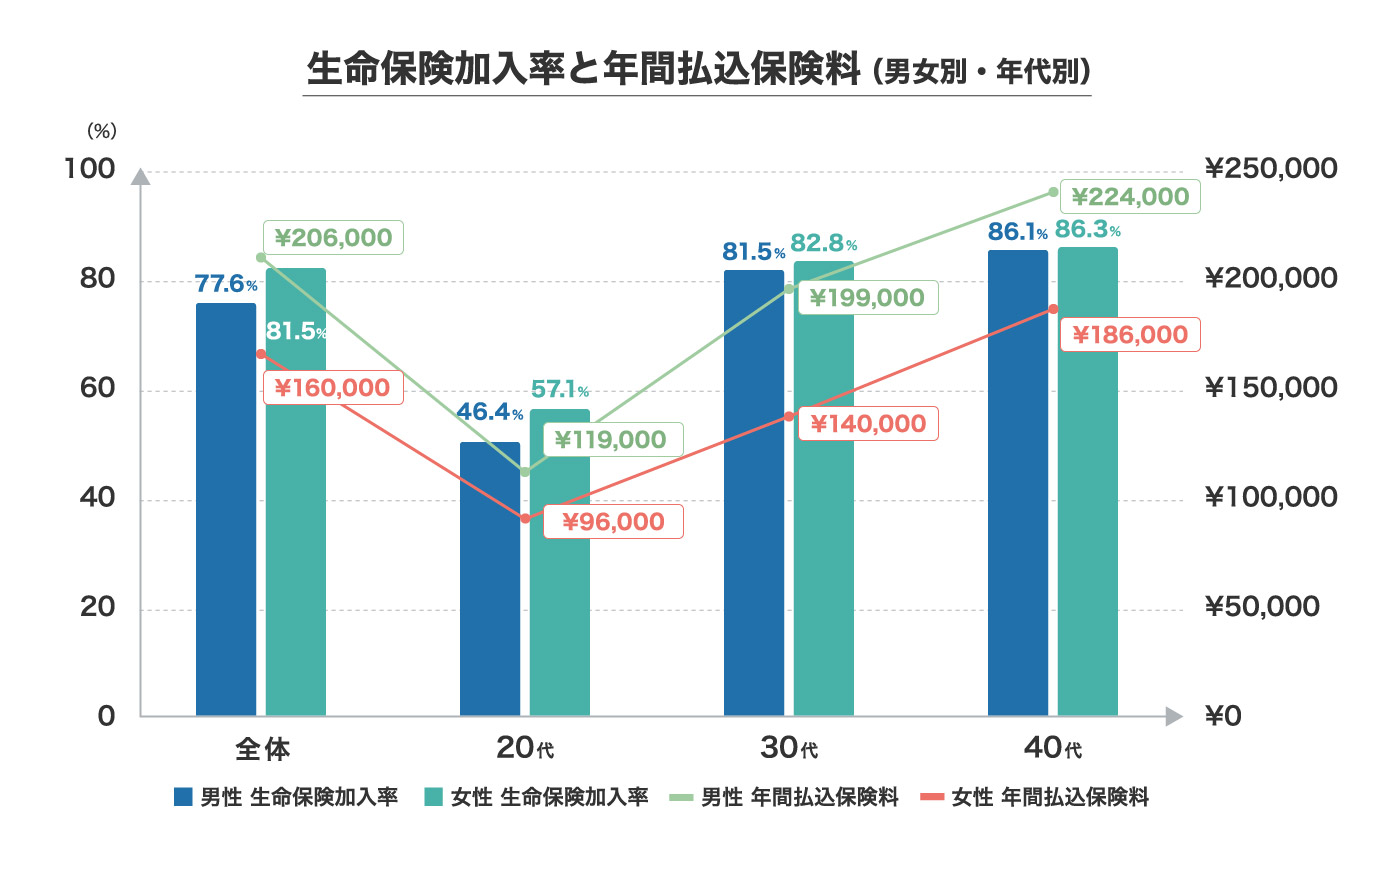
生命保険文化センターが公表している生活保障に関する調査データによると、20代〜30代の単身者が支払っている生命保険料の年間平均は約13万〜15万円(月額約1.1万〜1.3万円)に達しています。しかし、その内訳を精査すると、営業担当者に勧められるがまま加入した不要な死亡保障付き特約が全体の4割以上を占めているケースが散見されます。
日本には世界屈指の公的セーフティネットが存在します。会社員や公務員であれば、健康保険の「高額療養費制度」により、一般的な年収区分(年収約370万〜770万円)の自己負担限度額は月額約8万〜9万円程度に抑えられます。さらに、病気で働けなくなった場合も最長1年6カ月間にわたり、直近給与の約3分の2が「傷病手当金」として支給されます。この公的医療保険の壁を正しく理解していれば、民間の民間保険で備えるべき範囲はごくわずかであることがわかります。
| 保障の種類 | 詳細・公的制度のカバー範囲 | 独身における一般的な相場 | 編集部の見解・評価 |
|---|---|---|---|
| 死亡保険(定期・終身) | 遺族年金(独身にはほぼ恩恵なし) | 月額3,000円〜8,000円 | 原則不要。葬儀費用200万円程度を貯蓄で賄えない場合のみ一時的な検討に留める。 |
| 医療保険(入院・手術) | 高額療養費制度で自己負担月8〜9万円枠 | 月額2,000円〜4,000円 | 貯蓄50万円未満なら必須。短期入院一時金と通院保障に特化したシンプルな掛け捨てを推奨。 |
| がん保険(特化型) | 保険適用治療のみ高額療養費の対象 | 月額1,500円〜3,500円 | 優先度高。自由診療・抗がん剤通院・診断一時金100万円を確保する戦略が有効。 |
| 就業不能保険 | 傷病手当金(最長1年6カ月・給与の2/3) | 月額2,500円〜5,000円 | 独身に最も重要。傷病手当金が切れた後の精神疾患や重度障害による生活破綻を防ぐ唯一の盾。 |
| 個人年金保険 | 公的年金(国民年金・厚生年金) | 月額10,000円〜20,000円 | 見送り推奨。インフレに極めて弱く、新NISAなど税制優遇投資枠の活用が圧倒的に有利。 |
表から明らかなように、公的保障が手厚いからといって「全方位で安心」というわけではありません。自営業・フリーランスには傷病手当金が出ないという決定的な欠陥があり、会社員であっても1年6カ月を超えて障害状態が長引いた場合の生活費は公的保障だけではカバーしきれません。このギャップこそが、独身者が備えるべき真の防衛ラインです。
【リスク検証】本当に備えるべきは死亡ではなく「生存リスク」|医療・がん・就業不能
独身者にとって最大の脅威は、「死ぬこと」ではなく「重い病気や障害を抱えながら生き延び、収入がゼロになること」です。配偶者の収入というバックアップが存在しない単身生活において、自分自身の稼ぐ力が止まることは、即座に家賃や生活費の支払不能を意味します。
まず検証すべきは、独身者の医療保険必要性です。高額療養費制度で治療費そのものは月額10万円前後に抑えられたとしても、健康保険適用外となる「差額ベッド代(1日平均約6,000円〜8,000円)」や「入院中の食事代」「先進医療の技術料」は全額自己負担となります。手元に100万円以上の流動資産があれば医療保険すら不要とする議論もありますが、貯蓄が乏しい20代〜30代前半の場合、数十万円の急な出費で生活設計が崩壊する危険があります。
さらに警戒すべきが、がん保険の必要性と就業不能保険の必要性です。現代のがん治療は入院から「働きながらの通院治療」へとシフトしており、抗がん剤治療が数年間に及ぶケースも珍しくありません。体調悪化による時短勤務や休職で手取り収入が激減する中、高額な通院治療費が毎月発生します。死亡保障に月数千円を払う余裕があるなら、診断された瞬間に100万〜200万円のまとまった現金が手に入るがん診断一時金特約や、毎月10万〜15万円が給付される就業不能保障を確保するほうが、独身生活の防衛策として遥かに機能的です。
【年代別の最適解】20代・30代・40代で激変する独身者の優先順位
独身といっても、キャリアの初期段階と老後が視野に入る年代とでは、直面する金銭リスクの質が根本から異なります。ライフステージごとに不要な保障を切り捨て、必要な備えだけをピンポイントで配置する視点が不可欠です。
20代独身の保険選び:貯蓄形成が最優先、保険料は月3,000円以下に抑制
20代は病気のリスクが極めて低く、死亡保障は100%不要です。この時期に保険会社に毎月1万円以上を預けるのは、資産形成の貴重なスタートダッシュを自ら潰す行為に他なりません。手元の現金が50万円未満であれば、月額1,500円〜2,000円程度の都道府県民共済や最低限のネット型医療保険で急場をしのぎ、余剰資金は生活防衛資金の貯蓄と自己投資へ全振りするのが正解です。
30代独身の生命保険:生活習慣病リスクの芽生えと「働けないリスク」へのシフト
30代に入ると、健康診断での再検査通知が増え始め、精神疾患(うつ病・適応障害など)による休職リスクが急浮上します。一度でも精神科の受診歴や生活習慣病の診断がつくと、新規の保険加入が著しく困難になります。30代独身の生命保険選びでは、入院日額を追うのではなく「就業不能保険」と「がんの一時金保障」に絞り込み、月額保険料を合計4,000円〜6,000円程度に収めるスリム化を断行すべきです。
40代独身の保険見直し:親の介護と自身の「孤独死・葬儀費用」の現実化
40代を迎えると、過去に加入したまま放置されている更新型保険(10年ごとに保険料が跳ね上がる特約付き定期保険)の支払いが家計を圧迫し始めます。40代独身の保険見直しにおける最大のテーマは、過剰な保障の解約と「身じまい」の準備です。親が高齢化して頼れなくなる一方、万が一の際に兄弟や甥姪に金銭的迷惑をかけないよう、独身の葬儀費用と終身保険を天秤にかける必要があります。葬儀代や住居の引き払い費用として200万〜300万円程度の少額終身保険を確保するか、同額の現金を「使わない口座」に隔離しておく判断が求められます。なお、積立型の個人年金保険の評判については、現行の超低金利・インフレ環境下では受取時の実質価値が目減りするため、見直し対象の筆頭となります。
【実態検証】利用者の生の声と現場目線で見えたリアル
保険相談の現場やSNS上には、机上のマネー理論だけでは見えてこない、単身者特有の切実な後悔とトラブルが渦巻いています。独立系FP相談窓口のヒアリングデータや実際の相談事例から、独身者が陥りがちな2大失敗パターンが浮き彫りになっています。
事例A:新卒時の付き合いで「月2万5,000円」を10年間払い続けた30代後半男性
「就職時に親戚の外交員に勧められ、大手生保のパッケージ型保険に加入。中身は3,000万円の定期死亡特約がついたアカウント型保険でした。独身のまま35歳を迎えた更新時、月々の保険料が4万円近くに跳ね上がると言われて初めて中身の無駄に気づきました。10年間で支払った総額は約300万円。掛け捨て部分が大半で、解約返戻金はわずか数十万円。そのお金を新NISAに回していればと悔やんでも悔やみきれません。」
事例B:ネットの「保険不要論」を信じて無保険のまま適応障害で休職した20代女性
「YouTubeで『独身は保険に入るな、貯金があればいい』という動画を見て、加入していた月2,000円の共済すら解約。しかし入社4年目に激務で適応障害を発症し休職。貯金は40万円しかなく、傷病手当金が振り込まれるまでの2カ月半、家賃と通院費が払えず実家に頭を下げて借金することになりました。精神疾患の通院歴がついたため、体調が戻った今も就業不能保険には入れません。極端なゼロサム思考は危険だと痛感しました。」
現場の声が物語るのは、「不要なのは多額の死亡保障であって、生活不能リスクへの手当てではない」という冷厳な事実です。思考停止で大手生保に大金を貢ぐのも、マネー系インフルエンサーの言葉を鵜呑みにして貯蓄もないのに丸腰で荒波に出るのも、等しく危険な選択と言えます。
【プロの結論】2026年最新の保険見直し基準|入るべき人・解約すべき人
2026年最新の保険見直しにおいて、独身者がとるべき指針は極めてシンプルです。自らの金融資産の多寡と、勤務先の福利厚生レベルの2軸でジャッジを下してください。
民間保険への加入・維持をおすすめできる人
- 手元の流動資産(すぐ動かせる預貯金)が100万円未満の人:突発的な入院や数カ月の休職で即座に家計が破綻するため、月額2,000円〜3,000円の掛け捨て医療・就業不能保険が防波堤として機能します。
- 自営業・フリーランス・非正規雇用の単身者:健康保険の傷病手当金が存在しないため、自身が倒れた瞬間に収入がゼロになります。就業不能保障の確保は最優先課題です。
- 血縁者に頼れる人が完全におらず、葬儀費用の準備がない人:最低限の身辺整理費用(200万円程度)として、掛け捨て定期または少額の終身保険をピンポイントで契約しておく価値があります。
今すぐ解約・見直しを断行すべき人
- 手元の預貯金が300万円以上ある大企業・公務員の会社員:公的医療保険の高額療養費制度、付加給付(企業の健保組合による自己負担上限の引き下げ)、手厚い傷病手当金でほぼ全リスクを自力吸収可能です。
- 死亡保障1,000万円以上の保険に入っている独身者:誰のためにその大金を遺すのか論理的に説明できない場合、毎月の保険料は純粋な損失となっています。即時解約または減額の対象です。
- 「貯蓄代わり」に個人年金保険や外貨建て終身保険を契約している人:インフレ局面において実質利回りが確定拠出年金(iDeCo)や新NISAの非課税投資に勝る要素は皆無です。早期に損益分岐点を計算し、乗り換えを検討すべきです。
【独身の生命保険】に関するよくある質問(FAQ)
Q1:親を受取人にして死亡保険に入っていますが、親が亡くなったらどうなりますか?
A1:契約者本人が受取人の変更手続きを行わないまま親が他界した場合、将来本人が死亡した際の保険金は「受取人(親)の法定相続人」に支払われることになります。兄弟姉妹や甥姪などへ権利が移転し、親族間での遺産分割トラブルの火種になりかねません。親の生活を支える義務がない独身者であれば、親を理由にした死亡保険自体を解約するか、受取人変更の手続きを速やかに行ってください。
Q2:貯金が具体的にいくらあれば「医療保険は完全不要」と言えますか?
A2:会社員・公務員であれば、生活防衛資金とは別に医療用予備資金として100万〜150万円の現金が確保できているかどうかが明確な分岐点です。この金額があれば、高額療養費制度を利用した一般的な入院・手術はもちろん、3カ月程度の通院治療や差額ベッド代の自己負担を余裕でカバーできます。自営業・フリーランスの場合は、傷病手当金が出ないため200万〜300万円が目安となります。
Q3:都民共済や県民共済だけで独身の保障は足りますか?
A3:独身の基本防衛としては、共済(月額2,000円前後の基本コース)だけで十分なケースが大半です。掛け金の一律性と割戻金(実質負担の軽減)のメリットは民間生保を圧倒します。ただし、共済は60歳〜65歳以降に保障内容が段階的に縮小・減額される設計が多いため、40代後半以降で一生涯の医療保障を手元に残したいと考える場合は、保険料が上がらない終身医療保険への一部切り替えを視野に入れる必要があります。
まとめ:自力で生き抜くための合理的かつ無駄のない備えを
「独身に生命保険はいらない」というフレーズは、遺族保障としての死亡保険に対しては100%の真実です。しかし、単身で生きるからこそ、自らの健康崩壊がそのまま生活崩壊へと直結する「生存リスク」からは決して目を背けてはなりません。
2026年のスマートな独身者が選ぶべき道は、保険会社のセールストークに流されて手厚すぎるパッケージに大金を投じることでも、根拠なき不要論を信じて丸腰で立ち尽くすことでもありません。公的医療保険の限界値を冷静に計算し、預貯金でカバーできない「がん・就業不能」の隙間だけを、安価な掛け捨て保険でピンポイントに埋めることです。浮いた毎月1万〜2万円の固定費を着実に資産形成へ回すことこそが、将来のあなた自身を最も強固に守る盾となります。 (出典: 独身 生命 保険(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
