国民年金の督促状を無視するとどうなる?差し押さえまでの期限と回避策
日本年金機構から自宅に届く、見慣れない警告色の封筒。「今は手持ちがないから」「どうせ年金なんて将来もらえないから」と開封すら怪しいまま放置していないでしょうか。もし手元にある書類が「督促状」であるなら、事態はすでに法的措置の直前までエスカレーションしています。
公的年金の保険料徴収体制は年々厳格化されており、年間所得が一定基準(控除後所得300万円以上など)を超え、未納月数が7ヶ月以上に及ぶ滞納者に対しては、例外なく財産差し押さえに向けたプロセスが自動的に進行します。手遅れになって銀行口座や給与を差し押さえられる前に、手元の通知が持つ法的な重みと、今すぐ打てる現実的な回避策を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「督促状」の指定期限を1日でも過ぎると法的にいつでも財産差し押さえが可能になり、高率な延滞金も発生する
- 要点2:本人が無職でも「連帯納付義務者」である配偶者や世帯主(親など)の財産・口座が強制徴収の対象になる
- 要点3:全額の支払いが困難でも、指定期限前に年金事務所へ出向き免除猶予申請や分割納付の相談を行えば差し押さえは止められる
【警告】国民年金の督促状を放置した結末|預金・給与が差し押さえられる決定的な期限
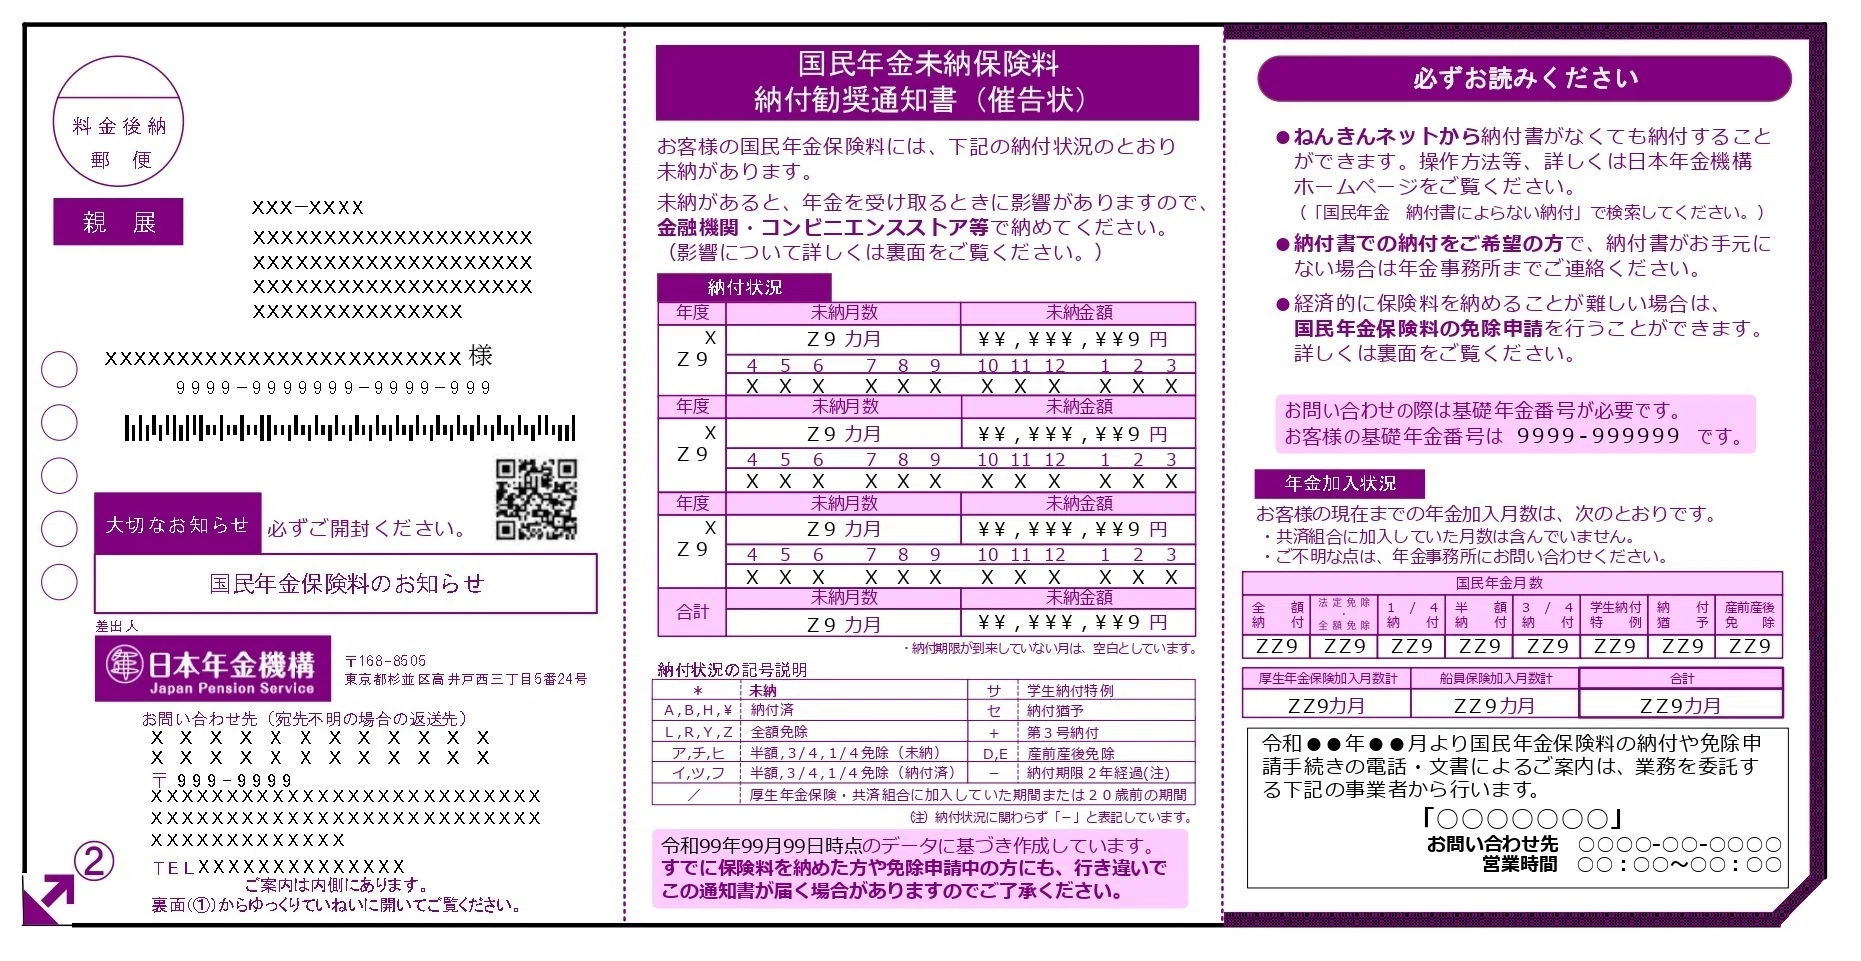
日本年金機構からの通知には段階があり、封筒の色や文書名によって切迫度がまったく異なります。未納が続くと、まず青や黄色の「特別催告状」が届き、やがて警告度最大の赤い「特別催告状」へと変化します。ここまでは行政指導の枠内ですが、これを無視し続けると到達するのが「最終催告状」、そして法律上の強制力を持つ「督促状」です。
絶対に勘違いしてはならないのは、「督促状に記載された指定期限」が事実上の最終防衛ラインであるという点です。督促状は国民年金法第96条に基づく行政処分であり、指定された期限までに完納しない場合、年金機構は裁判所の令状なしに滞納者の財産を差し押さえる法的権限を得ます。
指定期限が経過した後は、いつ「差押予告通知書」が届いてもおかしくありません。この通知書は「○月○日までに連絡がなければ差し押さえを実行する」という最終通告であり、届いた時点での猶予は数日から1週間程度しか残されていません。「まだ大丈夫だろう」という油断が、ある朝突然口座の残高がゼロになる悲劇を招きます。
【データ比較】通知書の段階別リスクと強制執行までのタイムリミット
滞納初期の連絡から強制執行に至るまで、どのような書類が届き、どのようなリスクが発生するのかを一覧で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 特別催告状(青・黄・赤) | 未納月数:数ヶ月〜半年程度 法的拘束力:なし(行政指導) | 封筒の色で危険度を示唆(赤色が最終段階) | 赤色が届いた時点で窓口相談を行えば、最悪の事態は100%防げる安全圏。 |
| 最終催告状 | 控除後所得300万円以上かつ未納7ヶ月以上が主対象 | 納付期日が厳格に指定される | 実質的な最後通牒。ここを無視すると法的措置へ自動移行する分水嶺。 |
| 督促状 | 国民年金法第96条に基づく処分 延滞金:年2.4%〜8.7%(変動制) | 指定期限:発送から約10日〜2週間 | レッドライン。指定期限を過ぎた瞬間から延滞金が日割り加算され財産調査が始まる。 |
| 差押予告通知書 | 口座残高・給料・不動産・売掛金などが対象 | 予告から執行まで:約数日〜1週間程度 | 猶予はゼロ。速やかに年金事務所窓口へ電話または直行しなければ即座に凍結される。 |
督促状の発達以降は、納付期限の翌日から完納の日まで延滞金の計算方法に基づき、年2.4%〜8.7%(延滞税特例基準割合により年ごとに変動)の利息が日割りで上乗せされます。放っておくだけで借金のように負債が膨らむ仕組みです。
【現場の実態】「払えないから放置」した人の末路と年金事務所の財産調査
ネット上のコミュニティやSNSでは、「年金なんて無視していても何も起きない」「自分はフリーターで財産がないから取られない」といった無責任な言説が散見されます。しかし、現場の実態はまったく異なります。
督促状の指定期限を過ぎると、日本年金機構の徴収職員は国税徴収法に準じた強力な権限を行使し、本格的な財産調査に着手します。この調査は本人の同意を必要としません。各金融機関に対する全口座の残高照会、勤務先に対する給与支払状況の調査、さらには不動産や自動車の登記情報まで徹底的に洗い出されます。「普段使っていないネット銀行だからバレない」といった小細工は通用しません。
調査によって資産が確認されると、事前連絡なしで口座差し押さえが執行されます。銀行窓口で引き出そうとした瞬間に全額が国庫へ回収され、家賃や公共料金の引き落としが連鎖的に不能となり、個人の信用情報は壊滅的な打撃を受けます。
預金がない場合、標的となるのは勤務先から支払われる給与です。給与差し押さえ基準では、原則として手取り給与の4分の1(手取りが一定額を超える場合はその超過分全額)が継続的に徴収されます。給与差し押さえが執行される際、年金事務所から勤務先企業へ直接差押通知書が送達されるため、社内には滞納の事実が完全に露呈します。会社にいづらくなり、自主退職に追い込まれたという現場の悲痛な声は後を絶ちません。
一般に知られていない盲点とネットの誤解|世帯主や配偶者も逃げられない
国民年金の滞納において、多くの人が見落としている最大の盲点が連帯納付義務者の規定です。
国民年金法第88条には、「世帯主及び配偶者は、その世帯に属する被保険者の保険料を連帯して納付する義務を負う」と明確に定められています。つまり、本人が無職や病気で収入ゼロであっても、同居している親や配偶者に十分な収入や預金がある場合、督促状は世帯主や配偶者宛てにも届き、家族の銀行口座が差し押さえられるのです。
「自分名義の口座にはお金が入っていないから差し押さえようがない」と開き直っていた結果、ある日突然、実家の親の年金口座や配偶者の預金が強制引き落としされ、家庭崩壊に発展したケースは珍しくありません。年金の未納問題は、決して個人だけの問題で完結しない仕組みになっています。
また、「自己破産すれば年金の滞納分も帳消しになる」というのも危険な誤解です。公的年金保険料は「非免責債権」に指定されており、裁判所で自己破産が認められて借金がゼロになったとしても、年金の未納分だけは1円たりとも免除されず、一生涯支払いの義務が残り続けます。
【最悪を回避する処方箋】今すぐ取るべき免除猶予申請と分割納付相談の全手順
手元に督促状が届いてしまった場合、取るべき行動は一つしかありません。絶対にやってはならないのが「放置」であり、唯一の正解は「期限が切れる前に自ら連絡を入れること」です。
国が徴収を強化しているのは「支払い能力があるのに意図的に無視している滞納者」です。経済的に困窮している人に対しては、法律に基づいたセーフティネットが用意されています。
督促状が手元にある段階でも、直ちに年金事務所窓口または市区町村の年金担当窓口に足を運ぶことで、以下の救済措置を受けられます。
- 免除猶予申請:前年の所得が一定基準以下である場合、全額免除、4分の3免除、半額免除、4分の1免除が認められます。免除期間は将来の老齢基礎年金の受給資格期間(10年要件)にカウントされ、国庫負担分(満額の2分の1)は将来の年金額に反映されます。
- 納付猶予制度・学生納付特例:50歳未満で本人・配偶者の所得が基準以下の場合、または学生である場合は、納付が一定期間猶予されます。
- 分割納付相談:過去の未納分について一括納付が不可能な場合、家計の収支状況を窓口で説明することで、毎月数千円〜1万円程度の現実的な分割納付に応じてもらえるケースがあります。
窓口へ相談に行き、正式に申請書を受理されたり分割納付の計画書を交わしたりした時点で、法的な差し押さえ手続きは一時停止されます。年金機構が最も敵視するのは「連絡がつかないこと」です。誠実に事情を説明する姿勢を示すだけで、財産差し押さえという最悪の結末は確実に回避できます。
【プロの結論】自力納付できる人・公的免除を最優先すべき人の明確な分岐点
手元の資金状況に応じて、以下の基準で即座に行動を決定してください。
【今すぐ支払うべき人】:
手元に数ヶ月分の保険料を支払う余裕がある、あるいは一時的な支出過多で未納になっていただけの人は、督促状に同封されている納付書を使い、コンビニや金融機関、スマートフォン決済で即座に完納してください。余計な延滞金の発生を最小限に食い止めることができます。
【今すぐ窓口で免除・猶予を申請すべき人】:
失業、減収、病気、介護などで生活費を削らなければ払えない状態にある人は、無理に借金をして納付してはいけません。直近の確定申告書や源泉徴収票、離職票を持参して窓口へ直行し、正規の免除手続きを行ってください。失業による特例免除制度を利用すれば、前年所得に関わらず審査が通る可能性が極めて高くなります。
【国民 年金 督促 状】に関するよくある質問(FAQ)
Q1:督促状が届いてからでも免除申請は間に合いますか?
A1:間に合います。督促状に記載された指定期限の前であれば、窓口で免除猶予申請を受理してもらうことで差し押さえ手続きを止められます。ただし、指定期限を過ぎて差押予告通知書が届いてしまうと、審査の余地なく差し押さえが優先される危険があるため、1日でも早い申請が必要です。
Q2:家族(親や配偶者)にバレずに解決する方法はありますか?
A2:督促状が届いている段階で自ら年金事務所へ行き、納付または分割納付の手続きを完了させれば、家族への連絡や連帯納付義務に基づく通知を阻止できます。放置して世帯主宛てに督促状が届いたり、家族の口座が差し押さえられたりした場合は、隠し通すことは不可能です。
Q3:銀行口座が差し押さえられたら残高はどうなりますか?
A3:差し押さえが執行された日の残高から、滞納保険料と延滞金の合計額が強制的に引き落とされます。残高が未納額に満たない場合は、口座内にある全額が回収され、残高は0円になります。生活費や家賃のための資金であっても返還請求は一切認められません。
まとめ:督促状への最善手は「初動のスピード」にあり
国民年金の督促状は、単なる振込の催促ではなく、国家権力による強制執行の一歩手前を告げる赤信号です。「払えない」こと自体は恥でも罪でもありませんが、「払えないからといって連絡を絶つ」ことは、自らの生活基盤と家族の財産を危険に晒す最大の悪手と言えます。
手元に届いた通知の日付を確認し、指定期限が切れる前に、年金事務所窓口へ連絡を入れてください。たった一本の電話、一度の窓口訪問が、差し押さえという最悪のシナリオを回避する決定打になります。 (出典: 国民 年金 督促 状(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
