退職金制度がない会社の実態とは?将来やばいかの真偽と賢い生存戦略
求職票や就業規則に記載された「退職金なし」という一文を目にして、思わず息をのんだ経験はないでしょうか。「終身雇用が事実上崩壊した」と叫ばれて久しい2026年の労働市場においても、退職金の有無は働く人々の将来不安を掻き立てる最大の火種のひとつです。「退職金がない会社はやばいのではないか」「定年を迎えたときに老後破産してしまうのではないか」という不安は、決して誇張ではありません。
しかし、退職金の有無という一面的な指標だけで企業の健全性や自身の生涯収入を判断するのは早計です。制度を用意しない企業側の思惑は二極化しており、従業員に高月給で即時還元する先進的なケースもあれば、単なる人件費圧縮の口実に使われている危険なケースも存在します。制度の法的根拠やデータが示す最新の相場、老後を生き抜く資産形成術まで、労働者が握るべき防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:国内企業の約4社に1社は退職金がなく、制度の未設置そのものに法的な違法性は一切存在しない
- 要点2:高月給・インセンティブによる即時還元型と、単なる人件費カットの「危険な不在型」の二極化が進む
- 要点3:退職所得控除の恩恵を逃すリスクを補うため、iDeCoや新NISAを活用した自助努力と冷静な転職判断が必須となる
【実態データ】退職金なしの割合と中小企業退職金相場の現在地
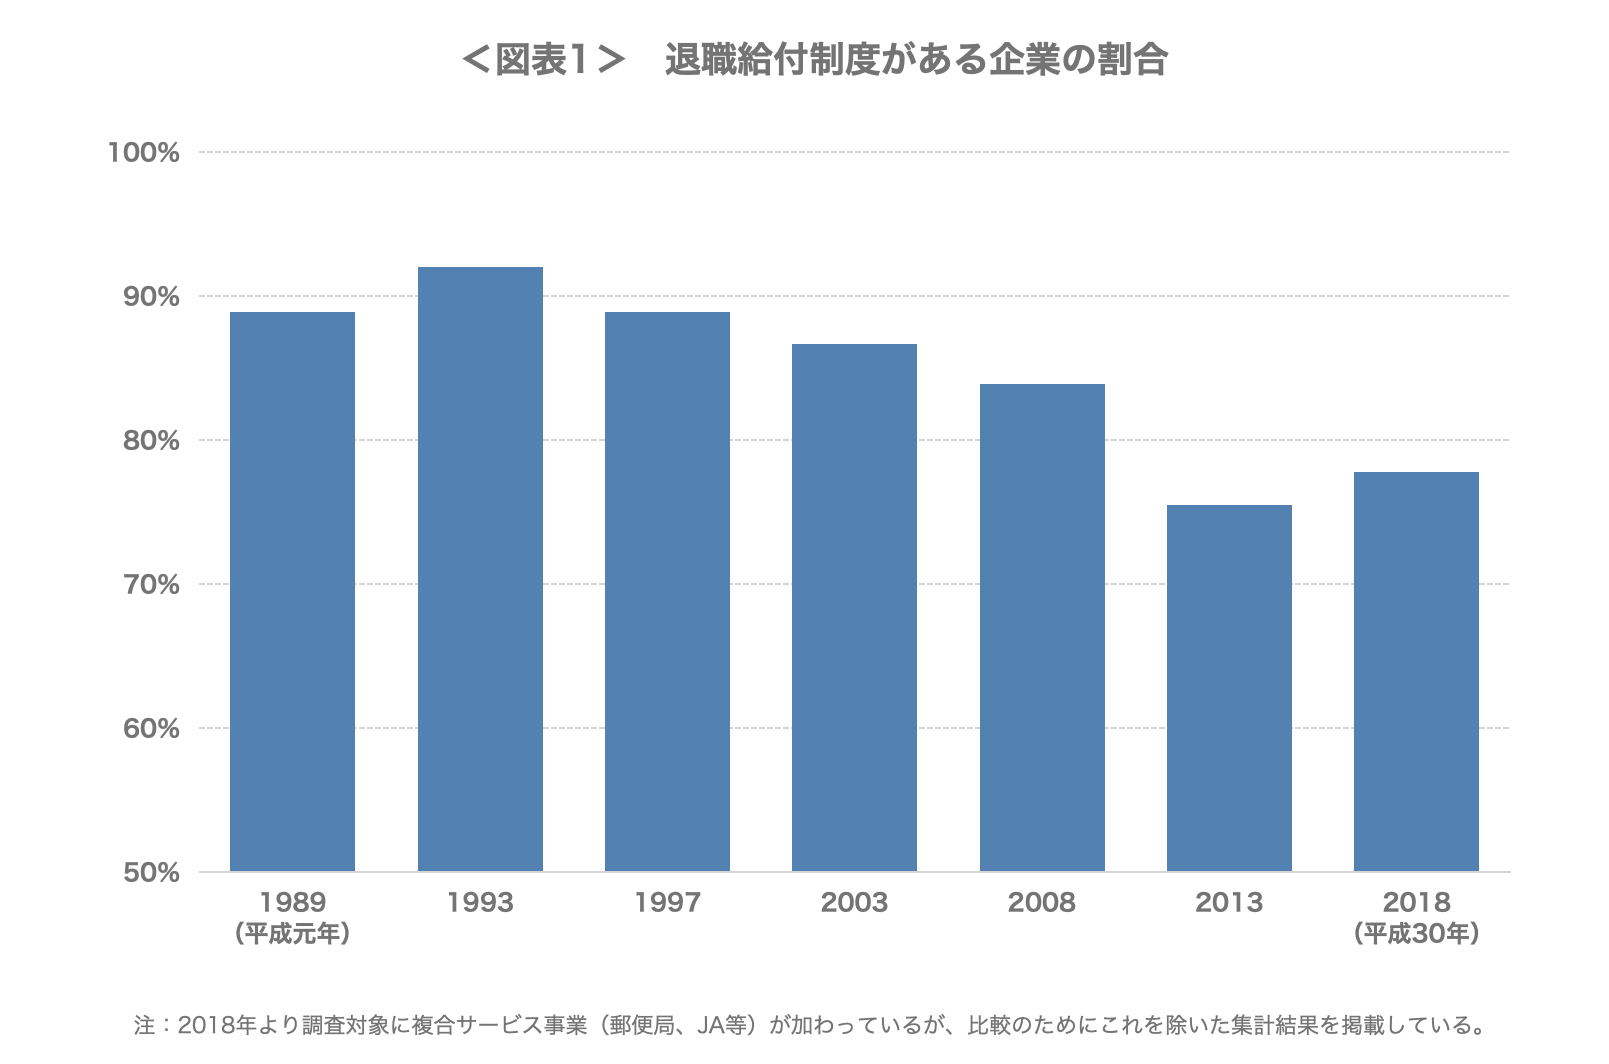
退職金が存在しない会社は、世間一般の感覚ほど珍しい存在ではありません。厚生労働省が実施している「就労条件総合調査」の最新傾向を分析すると、退職給付制度を導入している国内企業の割合はおよそ70%台半ばで推移しており、残る約4社に1社(約25%)は退職金制度を設けていません。この比率は企業規模が小さくなるほど跳ね上がり、従業員数30〜99人の小規模事業者では3割近くが退職金なしという現実があります。
一方で、退職金を支給している企業における給付水準も、かつての右肩上がり神話とはかけ離れています。大企業であれば定年退職時に2,000万円前後の支給が見込める場合もありますが、中小企業における定年退職金の相場は大きく異なります。東京都労働相談情報センターなどの公的調査によると、大卒者の定年退職金相場はおよそ900万〜1,100万円前後、高卒者では700万〜900万円前後にとどまります。大企業と中小企業の間には、退職金だけで1,000万円以上の開きが生じているのが偽らざる実態です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 退職給付制度の導入率 | 約74.9%(未導入企業は約25.1%) | 中小企業(30〜99人)では約70.1%まで低下 | 4社に1社は退職金なしが標準であり、珍しい異常事態ではない |
| 大卒者の定年退職金相場 | 中小企業:約1,000万円/大企業:約2,000万円 | 自己都合退職(勤続10年)なら約100万〜200万円程度 | 「退職金だけで老後2,000万円問題が解決する」のは一部大企業の特権 |
| 代替えとなる企業年金 | 企業型DC(確定拠出年金)の導入率伸長 | 規約型企業年金からの移行が加速 | 一括退職金から運用型・積立型へのシフトが2026年の主流トレンド |
| 公的共済の活用状況 | 中小企業退職金共済(中退共)の加入事業所多数 | 月額掛金5,000円〜30,000円/人を企業が負担 | 自社単独で制度を持てない優良中小企業における現実的な防波堤 |
上の表が示す通り、「退職金がある会社=安泰」という単純な図式は崩壊しています。中小企業に30年以上勤め上げても、支給額が数百万円台にとどまる事例は日常茶飯事であり、退職金の「ある・なし」の二元論ではなく、具体的な制度設計と支給予測額まで踏み込んだ精査が求められます。
退職手当と労働基準法の真実|「退職金ゼロは違法」というネットの誤解
ネット上のQ&AサイトやSNSでは、「長年働いたのに退職金が出ないのは労働基準法違反ではないか」という怒りの投稿が散見されます。法的な見解を明確にすると、労働基準法において退職金の支給は一切義務付けられていません。退職金(退職手当)は法律上の必須制度ではなく、企業が任意で設置するかどうかを決める福利厚生・賃金設計の一部に過ぎないためです。
労働基準法第89条において、退職金は「就業規則の相対的必要記載事項」と定められています。会社が退職金制度を設ける場合には、対象となる労働者の範囲、支給要件、計算方法、支払時期などを就業規則に明記しなければなりませんが、最初から制度を設けない企業であれば、就業規則に退職金の条項を一切記載しなくても完全な合法となります。
法的なトラブルへと発展するのは、「就業規則や労働契約書に退職金規定が存在するにもかかわらず、会社の経営不振などを理由に一方的に支払いを拒否されたケース」に限られます。求人票や面接時の労働条件通知書に「退職金制度:なし」と明記されている以上、どれほど貢献した社員が定年を迎えようとも、未払いを理由に法的な是正勧告が下ることはありません。
退職金がない会社はやばいのか?企業が導入しない3つの裏事情
「退職金制度がない会社はやばい」とひと括りに断定するのは早計です。経営陣が退職金を導入しない背景には、企業の成長フェーズや業界構造に根ざした明確な力学が働いています。その理由は大きく3つに分類されます。
1. 基本給と年俸制の違いを活かした「高月給・即時還元型」
ITメガベンチャーや外資系企業、成長著しいスタートアップでは、あえて退職金を廃止しているケースが目立ちます。こうした企業は、数十年後の退職金原資を社内にプールする代わりに、日々の基本給や年俸額を高めに設定し、社員のパフォーマンスに対してタイムリーに現金を還元する方針を採用しています。終身雇用を前提とせず、市場価値の高い人材を惹きつけるための極めて合理的な経営判断といえます。
2. 企業型確定拠出年金(企業型DC)への完全シフト
旧来の退職一時金制度を廃止し、企業型確定拠出年金(企業型DC)を福利厚生の主軸に据える企業が急増しています。企業側にとっては将来の退職金債務(バランスシート上の負債リスク)を圧縮できるメリットがあり、労働者側にとっては掛金の拠出を受けて自身の裁量で運用できる利点があります。求人票の退職金欄が「なし」となっていても、企業型DCの規約が整備されていれば、実質的な退職金原資は毎月拠出されていることになります。
3. 単なる人件費抑制と資金繰りの悪化(危険なパターン)
注意を払わなければならないのが、月給も業界水準より低く、企業型確定拠出年金などの代替制度も一切ないまま「退職金なし」としている企業です。中小企業退職金共済制度(中退共)のような国の助成を受けられる共済制度すら利用していない場合、毎月の固定掛金を支払うだけのキャッシュフローの余裕がないか、従業員の長期雇用を最初から想定していない使い捨て前提の組織である公算が高くなります。このパターンに該当する企業は、疑いなく「やばい会社」と警戒すべきです。
退職金なしのメリット・デメリットを徹底比較|年俸制と終身雇用の損得勘定
退職金が存在しない環境で働くことには、致命的な短所がある一方で、雇用の流動化が進む現代ならではの利点も存在します。感情論を排して損得勘定を比較すると、以下の実態が浮き彫りになります。
労働者側から見た「退職金なし」のメリット
最大のメリットは、離職のハードルが極めて低くなる点です。多くの日本企業が採用する退職金規程では、勤続3年未満の自己都合退職は支給額ゼロ、10年未満でも大幅に減額される傾斜配分が採られています。退職金がない会社で最初から月給や年俸が高く設定されていれば、勤続年数に縛られることなく、有利なタイミングで次のキャリアへ転職できます。また、企業の倒産リスクによって「積み立てられていたはずの退職金が目減りする」という不確定要素を排除できる点も無視できません。
労働者側から見た「退職金なし」のデメリット
見逃せない構造的デメリットは、日本の税法上もっとも優遇されている「退職所得控除」をフル活用できない点です。退職一時金は勤続年数に応じて手厚い非課税枠が設けられており、控除後の金額をさらに半分にした上で分離課税されるため、所得税・住民税が極限まで低く抑えられます。退職金の分を毎月の給料で受け取ってしまうと、高い累進課税と社会保険料が差し引かれ、生涯の手取り額で大きなハンデを背負うことになります。計画的に貯蓄や投資を行えない人にとっては、気がついたときには口座残高が残っていないという致命傷になりかねません。
【実態検証】現場社員のリアルな葛藤と「退職金なし老後資金対策」の処方箋
大手ネット掲示板やSNSを定点観測すると、退職金のない職場で働く社員から悲痛な叫びが上がっています。「毎月の給料は普通だが、同世代が大企業で退職金数千万円をもらう話を聞いて背筋が凍った」「40代になって貯蓄額が数百万円しかなく、退職金なしでどうやって老後を迎えるのか想像がつかない」といった、将来に対する切迫した声です。
退職金がない会社に身を置きながら老後破産を確実に回避するには、公的制度を使い倒した資産形成システムを自力で構築しなければなりません。漫然と普通預金にお金を置いておくだけでは、近年の物価上昇によって資産価値が目減りしていきます。
1. 個人型確定拠出年金(iDeCo)の最優先活用
企業年金が存在しない会社に勤めている場合、個人型確定拠出年金(iDeCo)の毎月の掛金上限は最大2万3,000円(※法改正による拠出限度額の見直しに準拠)まで拠出できます。iDeCoの最大の強みは、掛金の全額が所得控除の対象となり、毎年の住民税と所得税が即座に軽減される点にあります。さらに運用益は非課税であり、60歳以降に一時金として受け取る際には、前述した強力な「退職所得控除」を適用できます。退職金制度のない企業に勤める人間にとって、iDeCoは事実上の「自前退職金作り」にほかなりません。
2. 新NISAによる中長期の流動資産形成
60歳まで資金がロックされるiDeCoに対し、突発的な失業や住宅購入、子どもの教育費に対応するためには、非課税投資枠を活用できる新NISAの併用が不可欠です。低コストの全世界株式やS&P500などに連動するインデックスファンドをコツコツと積立運用することで、退職金が存在しないディスアドバンテージを複利の力で埋め合わせることが可能です。
【プロの結論】おすすめできる人・見送るべき人の特徴
退職金制度がない会社を前にしたとき、自身がその企業にとどまるべきか、あるいは見切りをつけて転職活動に舵を切るべきか、明確なスクリーニング基準を提示します。
退職金制度がなくてもおすすめできる人
- 市場価値の高い専門スキルを持ち、3〜5年単位で年収アップ転職を繰り返す人
- 退職金がない代わりに、同業他社の中央値よりも基本給が100万円以上高い企業にいる人
- 毎月の手取りから自動天引きでiDeCoや新NISAへ投資に回すマネーリテラシーがある人
- 企業型確定拠出年金(企業型DC)などの代替年金制度が手厚く設計されている会社に勤める人
退職金制度がない会社を見送るべき・今すぐ転職を検討すべき人
- 月々の基本給が業界相場並み、あるいはそれ以下で、ボーナスも寸志程度しかない人
- 入社後に明確なスキルや実績が身につかず、他社への転職再現性が低い環境にいる人
- 手元にあるお金を毎月使い切ってしまい、自力での長期資産形成が極めて苦手な人
- 中小企業退職金共済制度(中退共)すら導入されておらず、経営陣に社員への還元姿勢が一切見られない人
【退職金制度がない会社】に関するよくある質問(FAQ)
Q1:求人票に「退職金なし」と書かれていなければ、退職金は支給されると考えてよいですか?
A1:いいえ、支給されるとは限りません。退職金制度の有無は求人票の表記だけでなく、最終的な「労働条件通知書」や「就業規則」で確認する必要があります。求人票に退職金に関する記載が一切ない場合、実態としては制度自体が存在しないケースが多いため、内定承諾前の書面提示時に必ず確認してください。
Q2:中小企業退職金共済制度(中退共)に会社が加入しているか調べる方法はありますか?
A2:就業規則の退職金規程に「退職金は中小企業退職金共済法に基づく契約により支給する」といった旨が記載されているかを確認するのが最も確実です。また、会社の福利厚生担当部署に確認するほか、中退共から共済手帳や被共済者番号が交付されているかどうかを給与明細の控除欄等と照らし合わせて確かめる方法もあります。
Q3:退職金がない会社から、退職金がある会社へ転職する際の最大の注意点は何ですか?
A3:提示された基本給と退職金の支給要件のバランスです。退職金制度がある企業であっても、自己都合退職では大幅に減額される規定になっていたり、基本給を低く抑えて各種手当で総支給額をカモフラージュしていたりする場合があります。基本給が低いと退職金の算定基礎も低くなるため、単に制度があるか否かだけでなく、算定ロジックを把握した上で生涯賃金を比較することが肝要です。
まとめ:今後の動向と失敗しないための判断基準
かつて当たり前だった「1つの会社に40年尽くせば、老後資金2,000万円が自動的に振り込まれる」というモデルは、少子高齢化と産業構造の激変によって過去の遺物となりました。退職金制度がない会社が増加している現実は、個人の自己責任論を加速させる厳しい側面を持つ一方で、会社という特定の組織に縛られずにキャリアを切り拓く契機でもあります。
重要なのは、「退職金がない事実」に怯えることではなく、その会社が提示している給与水準が制度の欠落を補うに足るものかを冷静に見極める眼差しです。市場相場に見合わない待遇で退職金すらないのであれば、早期に転職市場へ身を投じるべきですし、高給で報いてくれる組織であれば、iDeCoや新NISAを活用して自分自身で退職金を運用・構築していくのが正解です。会社の制度に生殺与奪の権を握らせず、生涯の手取り最大化に向けた主導権を自分の手で握り直してください。 (出典: 退職 金 制度 が ない 会社(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
